 |
| AI 생성 이미지 |
LVMH 패션·가죽 부문 매출 7분기 연속 감소에서 1% 성장 반전
케어링 12분기 만에 매출 증가, 구찌 –2%로 감소 폭 크게 줄어
LVMH그룹을 선두로 케어링그룹, 에르메스, 프라다그룹 등 세계 주요 명품 그룹들의 6월 말 기준 올해 2분기와 상반기 실적이 잇따라 발표됐다.
상반기 매출은 LVMH가 +2%의 386억4,400만 유로(유기적 기준), 에르메스가 +6%의 82억 유로(고정환율 기준), 케어링이 +1%의 72억2,000만 유로(비교 가능 기준), 프라다는 +16%의 30억4,800만 유로(고정환율 기준)를 기록했다.
반기 매출 실적만을 놓고 보면 이렇다 할 변화가 없어 보이지만, 내용 면에서는 2분기(4~6월) 중 눈에 띄는 큰 변화가 있었다.
LVMH에서 가장 큰 비중을 차지하는 패션·가죽 부문이 지난 7분기 연속 마이너스 성장에서 플러스 1% 성장으로 돌아선 것. 또 '구찌'를 앞세운 케어링은 12분기 연속 매출 감소에서 2% 성장으로 반전하며 터닝 모멘텀의 기회를 찾은 것이다.
여기에 에르메스와 프라다의 건실한 성장이 가세한 2분기 글로벌 명품 시장은, 몇 년째 이어온 매출 부진의 굴레에서 벗어나 경기 회복의 새로운 국면에 진입했다는 평가가 나오고 있다.
LVMH의 2분기 패션·가죽 부문 매출은 전년 동기 대비 1% 증가한 88억9,000만 유로를 기록했다. 이는 1분기 -2%에 비해 3%포인트 올라간 것이다. 여기에는 '크리스찬 디올'의 크리에이티브 디렉터 조나단 앤더슨의 첫 디자인이 성공적인 반응을 얻은 것이 큰 역할을 한 것으로 평가됐다. 또 '루이비통'이 서울과 베이징에 새로 문을 연 플래그십 매장의 호실적도 큰 몫을 했다.
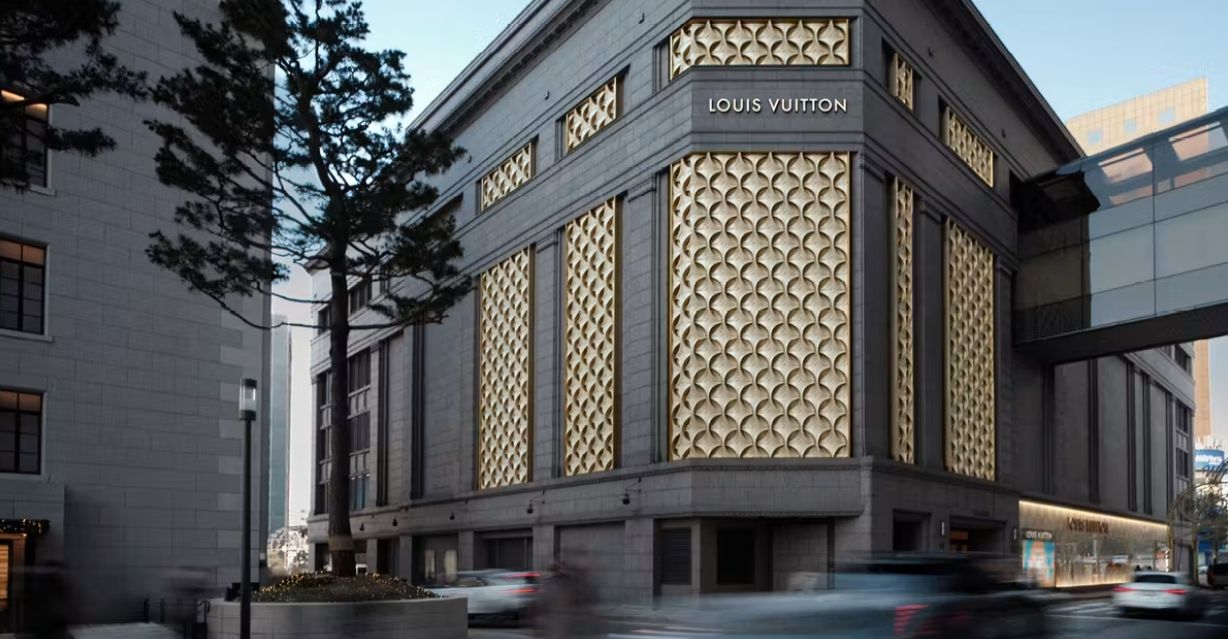 |
| '루이비통' 서울 플래그십 매장 /사진=LVMH |
케어링은 2분기 매출이 전년 동기보다 비교 가능 기준 2% 늘어난 36억5,200만 유로를 기록했다. 패션·가죽 부문은 제로 성장에 그쳤지만 1분기 -3%와 비교된다. 특히 주력 브랜드인 '구찌'도 1분기 -8%에서 2분기 -2%로 감소 폭을 크게 줄이며 터닝 포인트에 도달했다는 평가를 받았다.
하지만 LVMH나 케어링의 패션·가죽 부문 비즈니스는 아직 그룹 전체의 성장을 견인했던 과거의 평균 실적에 못 미치는 수준이다. LVMH는 2분기 패션·가죽 제품이 1% 성장한 데 비해 시계·주얼리 11%, 세포라 등 리테일 6%, 와인·주류 5% 성장을 기록했다.
케어링도 '구찌'가 감소 폭을 줄이고 생로랑, 보테가 베네타 등이 선전했지만, 패션·가죽 부문의 제로 성장은 같은 기간 주얼리 18%, 아이웨어 8% 성장과 비교된다.
프라다는 상반기 매출이 전년 동기보다 고정환율 기준 16% 늘어난 30억4,800만 유로로 발표됐다. 하지만 이는 새로 인수한 '베르사체'의 상반기 매출 3억500만 유로를 합산한 것으로, '베르사체'를 제외한 유기적 매출은 5% 성장한 것으로 기록됐다.
2분기에는 '프라다' 6%, '미우미우' 3% 성장의 기록을 남겼다. 최근 몇 년 그룹 성장을 견인해왔던 '미우미우'의 성장률이 '프라다'에 뒤진 것이 눈에 띈다. '미우미우'는 2025년 2분기 40%의 초고속 성장을 기록한 데 따른 기저 효과가 컸고, 일단은 연착륙에 성공한 것으로 풀이됐다.
AFP통신은 "명품이 성장을 재개했지만 여전히 호황과는 거리가 있다"고 올해 상반기 명품 경기 실적을 평가했다. 또 베인앤컴퍼니를 인용해 명품 시장이 2022~2024년 5,000만 명의 고객을 잃은 데 이어 2024~2025년 2,000만 명의 고객을 추가로 잃었다며, 그 요인으로 가격 인상과 품질 저하, 중국 수요 둔화를 꼽았다.
미국 투자자문회사 번스타인의 명품 애널리스트 루카 솔카는 시장을 떠난 명품 고객들을 '럭셔리 오펀(Luxury Orphans)'이라고 불렀다. 기존에 '명품 열망 고객'으로 불려온 이들로, 명품을 사고 싶어도 크게 오른 가격 때문에 구매하기 어려워진 중산층 소비자들을 일컫는다.
이제 명품 브랜드들이 '럭셔리 오펀'을 되찾는 데는 한계가 있어 보인다. 세계 경제가 살아나는 것이 선행 조건일 것이다.
< 저작권자 ⓒ 어패럴뉴스, 무단전재 및 재배포 금지 >