 |
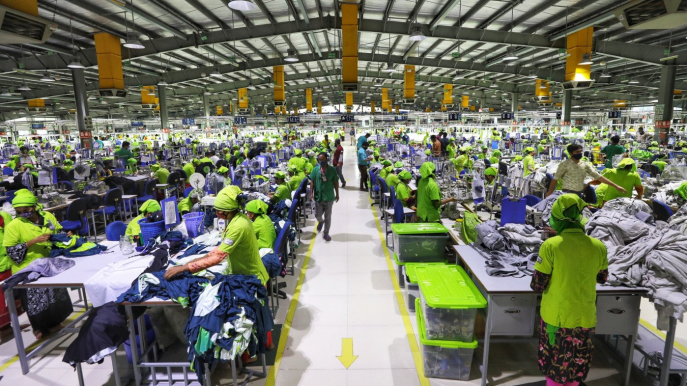
| 방글라데시 공장 / 출처=TBS |
中 의존 축소, 소싱 다각화 등 최대 과제 꼽혀
인도, CAFTA-DR, 방글라데시 유력 대안 부상
소싱과 생산 코스트 문제가 미국 패션 산업의 최대 현안으로 대두됐다.
또 위험 부담을 줄이기 위해 중국 탈출을 서두르면서, 인도, 중남미 자유 무역 지대인 CAFTA-DR, 방글라데시 3개 지역이 소싱 다각화의 유력 후보지로 부상하고 있다.
이 같은 내용은 미국 패션산업협회(USFIA) 올해 9년 차의 벤치마킹 서베이를 통해 밝힌 것으로, 이번 서베이는 미국 최대 의류 메이커와 리테일 등을 포함 34개 리딩 기업 임원들을 대상으로 했다.
미국 패션 기업들의 올해 최대 현안 1위는 생산과 소싱 코스트 상승, 2위는 선적 지연과 공급망 혼란에 따른 인플레이션이 꼽혔다. 미국 경제 전망이 지난해 7위에서 3위로 떠올랐고, 서플라이 체인의 강제 노동 위험 관리가 4위에 꼽히며 새로운 과제로 편입됐다.
USFIA는 보고서를 통해 응답자 100%가 생산 및 소싱 코스트를 최대 현안으로 꼽았다며 이런 경우는 지난 9년간의 서베이를 통틀어 처음이라고 밝혔다. 하지만 응답자의 77%가 인플레이션 등 단기적인 어려움에도 불구하고 향후 5년간 경기 전망을 낙관했고 90% 이상이 고용을 늘릴 계획이라고 덧붙였다.
또 중국 의존을 줄이고 소싱을 다변화하는 것이 중대 과제로 부상했다며, 응답자의 3분의 1이 팬데믹 이전 20%의 중국 소싱 의존율을 올해 10% 미만으로 줄였고, 응답자의 50%는 중국보다 베트남 소싱을 더 많이 한 것으로 조사됐다고 밝혔다.
보고서에 따르면 지난해 미국 패션 기업들의 해외 소싱 톱10 국가 중 아시아가 8개, 중국 91%, 베트남 88%, 방글라데시 84%, 인도 72% 등의 의존율을 기록했다.
그러나 향후 2년에 대한 전망에서는 인도 소싱을 늘리겠다는 응답자가 64%, CAFTA-DR 61%, 방글라데시 58% 등으로 3강 체제를 예고했고, 베트남은 인도네시아와 함께 38% 증가로 멕시코 48%의 뒤를 잇는 이변을 노출했다. 중국은 3%를 기록했다. 반면 앞으로 2년간 소싱을 줄이겠다는 대상국에서는 중국 81%, 베트남이 스리랑카와 함께 22%를 점했다.
미국 패션 기업들이 중국 소싱을 크게 줄이는 이유로는 위구르 강제 노동 금지법(UFLPA) 시행에 따르는 위험 관리와 더불어 중국 정부의 제로 코비드 정책에 따르는 공급망 위축이 지적됐다.
이번 조사에서 응답자의 95%가 UFLPA 시행이 소싱에 영향을 미친다고 답했고, 86%는 중국 면 의류 소싱을 축소하겠다고 답했다. 그러나 응답자 92%가 UFLPA 시행과 관련해 중국 외 아시아 지역에서 소싱 감소는 없을 것이라고 답하면서도 60%가 아시아 지역 내에서 새로운 소싱을 탐색하겠다고 밝혔다. CAFTA-DR이 관심을 모으는 것과 같은 맥락이다. 그러나 CAFTA-DR은 섬유 원자재의 원활한 공급이 문제점으로 지적됐다.
한편 TPP(환태평양 경제 동반자 협정) 재출범과 관련해서는 응답자의 80%가 비즈니스 관행에 영향을 미칠 것으로 전망했다. 하지만 83%가 원사 원산지 규정(Yarn-forward rule of origin)의 완화, 45%가 쇼트 서플라이 리스트(Short supply list) 확대를 희망했다.
*미국 패션 업체들의 주요국별 소싱 확대 계획(괄호 안은 적극 확대)
1. 인도 61%(+3%)
2. CAFTA-DR 58%(+3%)
3. 방글라데시 55% (+3%)
4. 멕시코 45%(+3%)
5. 인도네시아 35% (+3%)
6. 베트남 35% (+3%)
7. 미국 26% (+3%)
8. 캄보디아 26%
9. AGOA 23%
10. 터키 19%
14. 중국 3%
< 저작권자 ⓒ 어패럴뉴스, 무단전재 및 재배포 금지 >




.png)
.png)